Indboforsikring til dine ejendele
En indboforsikring dækker dine personlige ejendele i hjemmet — møbler, elektronik, tøj og andet løsøre — hvis uheldet er ude ved f.eks. brand, vand eller tyveri.
Indboforsikring, kort fortalt
Indboforsikringen dækker skader på dine private ejendele, typisk suppleret med en ansvarsdel (hvis du kommer til at skade andres ting eller person) og ofte en retshjælpsforsikring. Den dækker ikke selve bygningen — det er husforsikringens område.
Uheldet kommer sjældent med varsel. Indboforsikringen er der, når det gør.
Hvad er indbo — og hvad er det ikke?
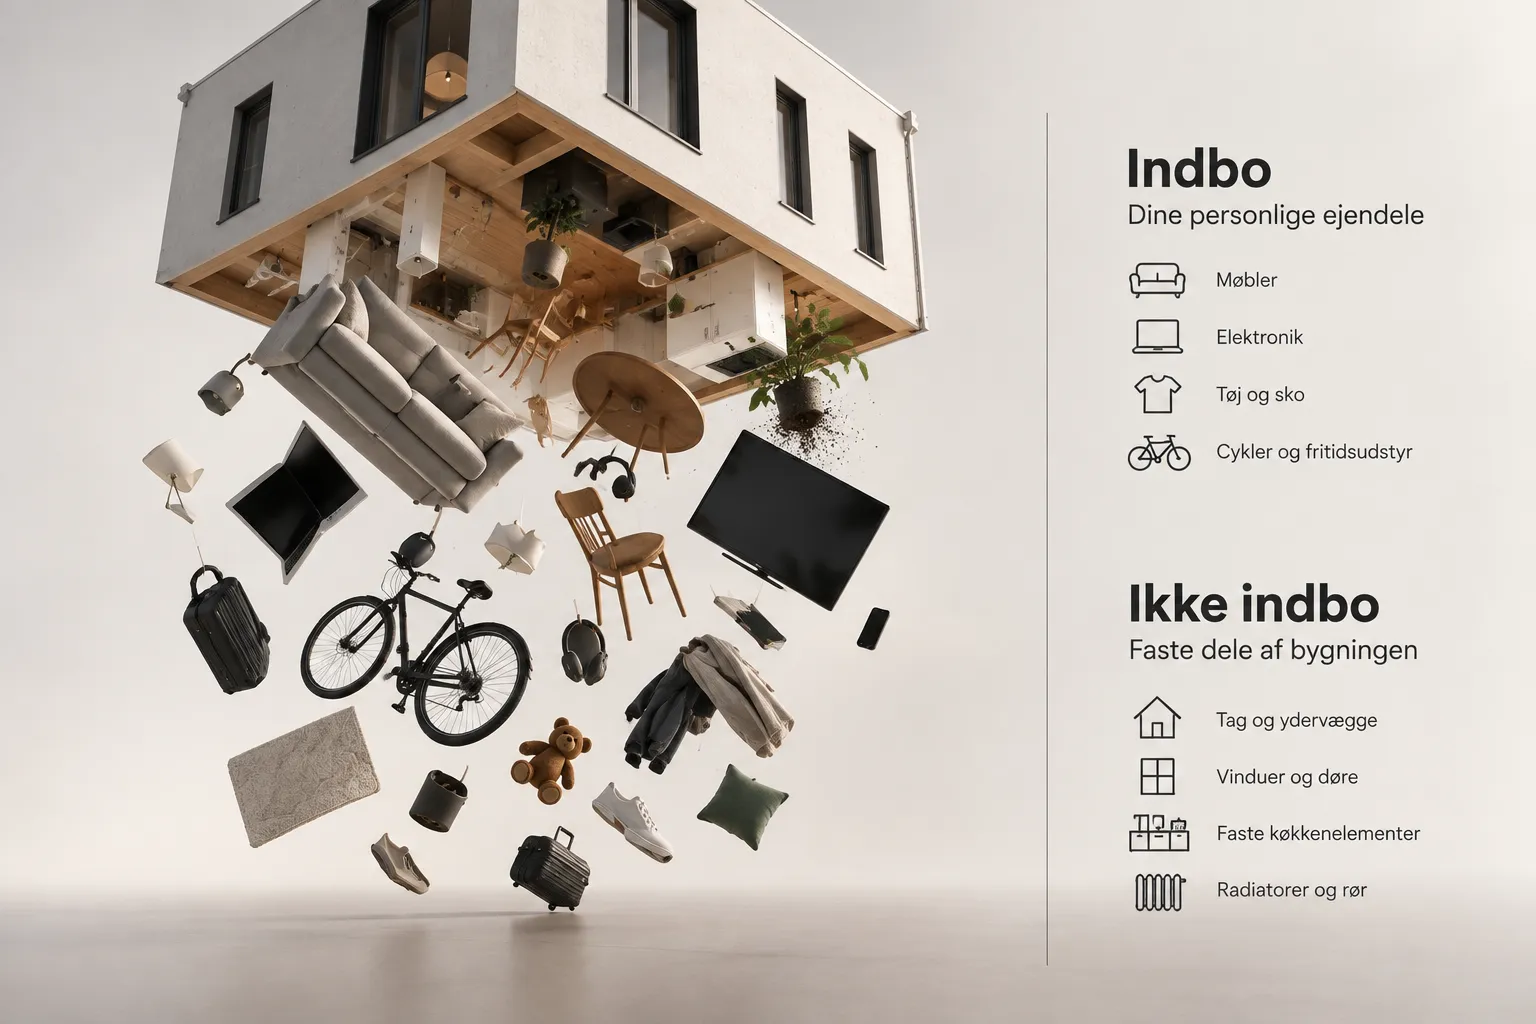
Faste dele af selve bygningen hører under husforsikringen, ikke indboforsikringen. Det er en af de hyppigste årsager til misforståelser, når skader skal anmeldes.
Typer af dækning
- ✓Brand-, vand- og tyveriskade på indbo
- ✓Ansvarsforsikring
- ✓Retshjælpsforsikring
- ✓Tilvalg som cykel- eller rejsedækning
Hvad påvirker prisen?
- • Boligens størrelse og placering
- • Antal personer i husstanden
- • Værdien af indbo og løsøre
- • Tyverisikring, f.eks. alarm
- • Valgt selvrisiko
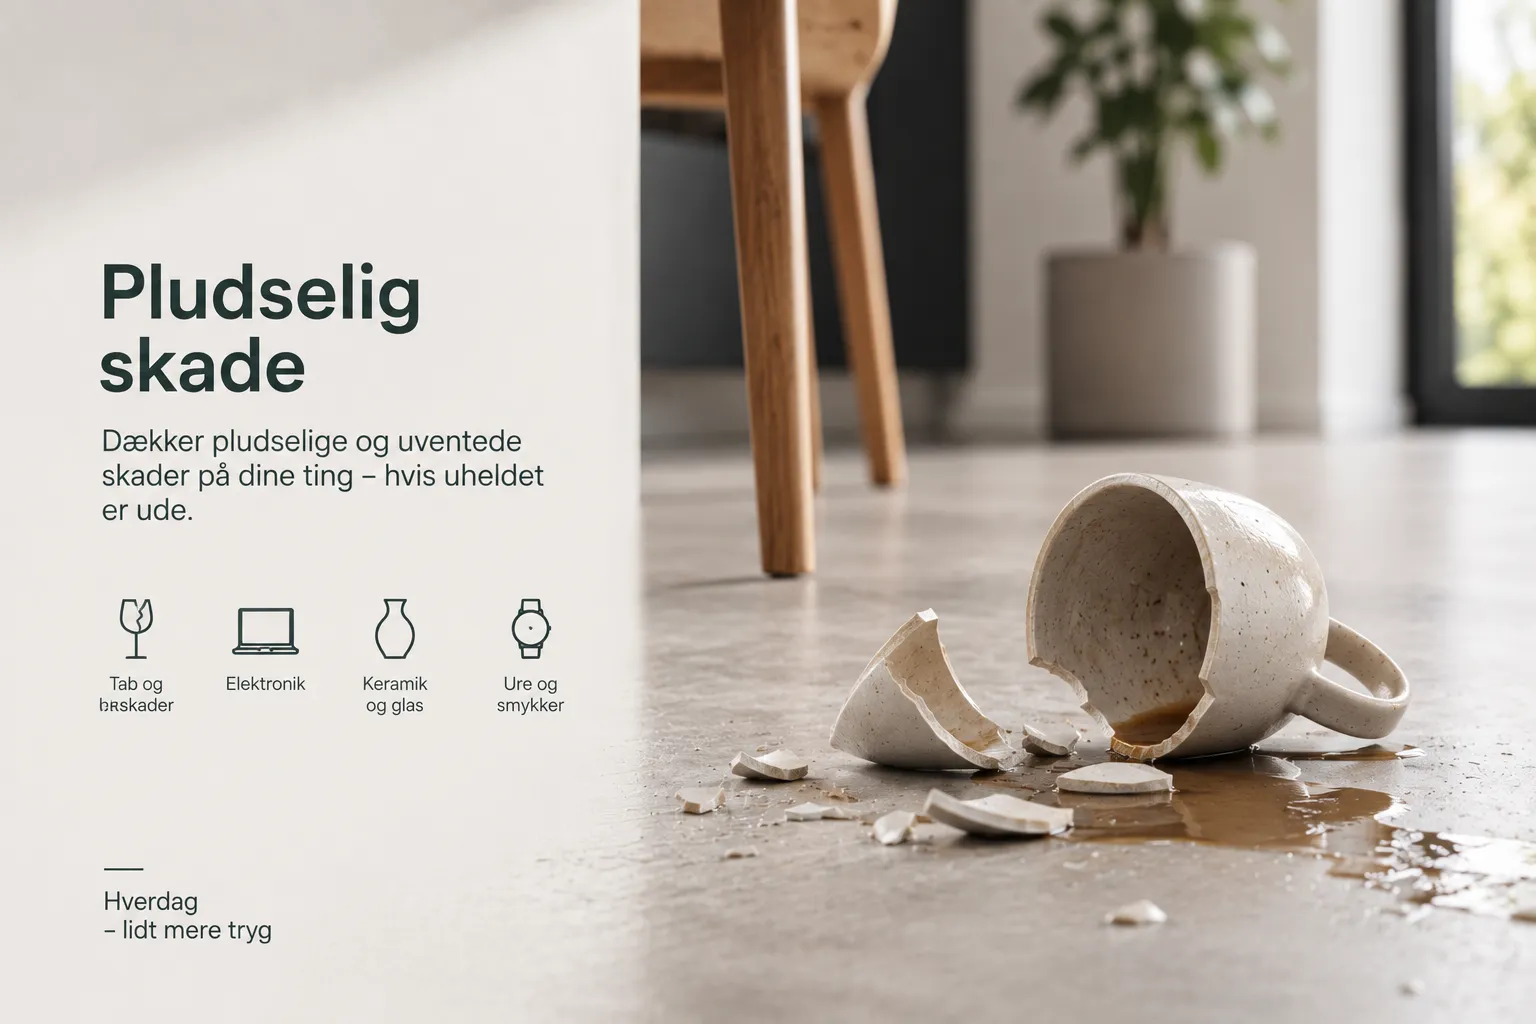
Pludselig skade — ofte et tilvalg, ikke en standarddækning
Dækning for pludselige og uventede skader på dine ting varierer meget mellem selskaber og produkter. Det er ofte et tilvalg oveni den almindelige indboforsikring, ikke noget der er inkluderet som standard — spørg altid ind til det konkrete produkt.
Undersøg dine muligheder for indboforsikring
Beskriv dit behov én gang, og få op til 3 relevante forsikringspartnere til at vurdere din situation. Gratis og uforpligtende — du vælger selv, hvem du vil tale videre med.